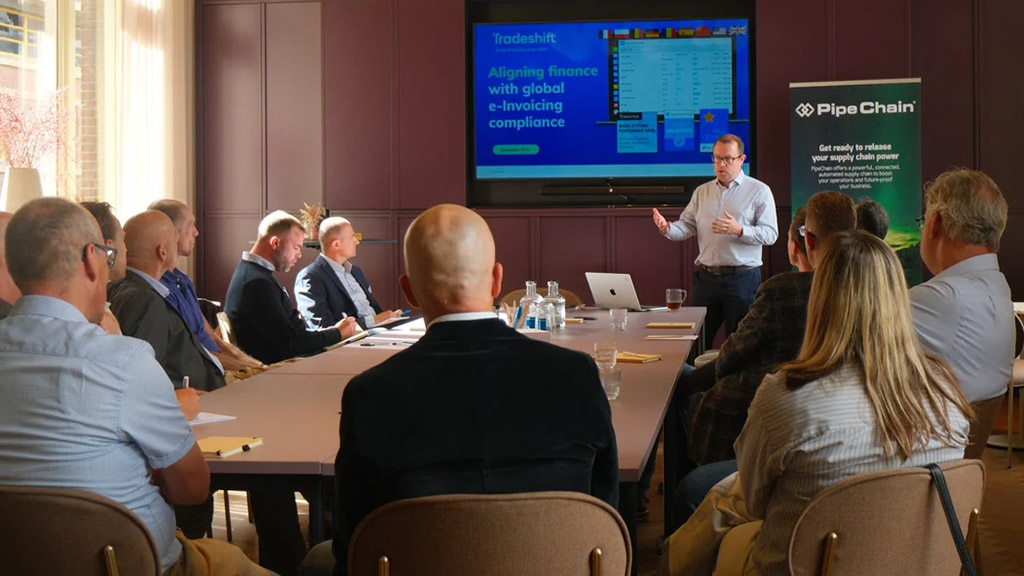
Alla företag som fakturerar i mer än ett europeiskt land har förmodligen redan stött på det här: ett nytt krav på e-fakturering som inte fanns förra året, en leverantör som frågar om Peppol eller en deadline som någon på ekonomiavdelningen nämnde i förbifarten utan särskilt mycket sammanhang. På Supply Chain Innovation Forum 2026 höll Tradeshifts Dan Young en breakout-session som knöt ihop dessa trådar, vad som egentligen driver förändringarna, vilka de påverkar och vad man bör göra innan nästa deadline närmar sig.
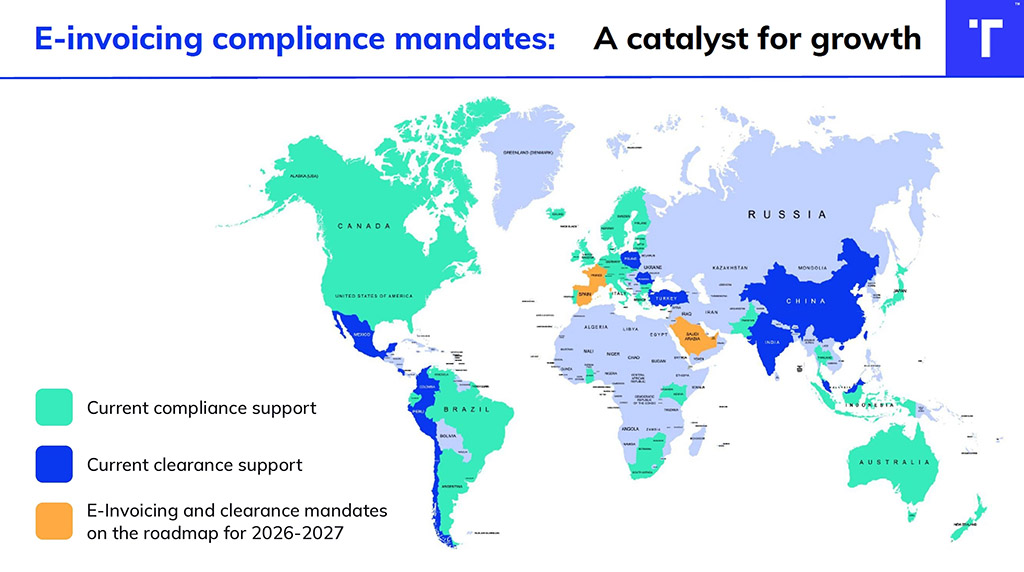
Det korta svaret är skatt. Regeringar runt om i Europa inför i huvudsak krav på elektronisk fakturering och rapportering för att minska gapet mellan rapporterad och faktisk ekonomisk aktivitet och få in mer av de skatteintäkter som ska betalas. Spanien och Italien lyftes fram som tydliga exempel: båda länderna såg skatteintäkterna öka markant efter att de infört tidiga system för rapportering, och andra länder har tagit intryck av detta.
Det som gör förändringarna svårare att planera för är att det inte finns någon gemensam tidsplan. Viktiga milstolpar sträcker sig från 2028 ända fram till 2035, och varje land kan själv välja hur man vill ta sig dit.
Frankrikes krav trädde i kraft omkring den 8 september 2026 och bygger på certifierade tjänsteleverantörer som utfärdar och tar emot fakturor för företagens räkning, en modell som gruppen beskrev som genuint komplex att hantera. Belgien har valt en så kallad four-corner-modell baserad på Peppol v3. Polen hanterar allt via en central statlig plattform. Tyskland har valt en mer försiktig väg och har först infört krav på fakturaformat, medan en djupare integration med skattemyndigheten kommer i en senare fas. Storbritannien konsulterar fortfarande leverantörer, och en Peppol-baserad modell förväntas omkring 2029.
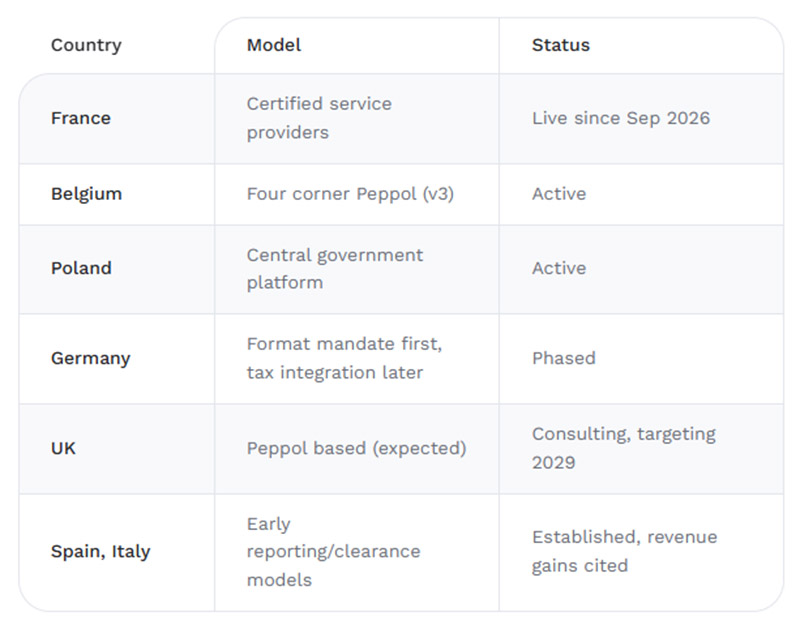
Rumänien och Luxemburg nämndes också i samma diskussion, en påminnelse om att listan fortfarande växer och sannolikt inte kommer att sluta växa inom den närmaste tiden.
En ytterligare punkt som är värd att ta med i all planering är att företag som hanterar flera av dessa regelverk samtidigt oftast har mycket att vinna på en enda compliance-leverantör som kan täcka flera jurisdiktioner, snarare än att sätta ihop en lösning med olika leverantörer i varje land. Att sprida arbetet mellan flera leverantörer tenderar att skapa minst lika många problem som det löser.
Reglerna för e-fakturering påverkar samarbete kring inköpsorder, tidpunkten för godsmottagning, leverantörstvister och betalningsfrister, inte bara skatterapporteringen.
Om information om godsmottagning exempelvis börjar styra när betalningsfristen löper ut, eller matas direkt in i rapporteringen till myndigheterna, har inköps- och supply chain-teamen ett tydligt intresse av att processen fungerar korrekt. Att behandla detta som ett initiativ som enbart tillhör ekonomiavdelningen är precis så man riskerar att överraska verksamheten på den operativa sidan.
Sessionens tydligaste råd var därför: samla ekonomi, inköp, supply chain, skatt, IT och shared service centers i samma planeringsdiskussion redan från början, i stället för att informera dem efter att besluten redan har fattats.
Det tydligaste rådet från sessionen kan sammanfattas i en siffra: 12–18 månader. Så lång framförhållning bör företag ge sig själva innan ett nytt krav träder i kraft. Det ger tillräckligt med tid för att kartlägga vilka länder som berörs, förstå respektive lands modell och tidsplan, kontrollera hur inköpsorder, godsmottagningar och fakturamatchning faktiskt fungerar i dag och välja leverantör utan att behöva fatta beslut under tidspress. Väntar man för länge sker implementeringen under press, med alla de risker det innebär.
En sak är värd att göra oavsett deadline: förbättra samarbetet kring order med leverantörerna innan fakturorna ens utfärdas. Många av de korrigeringar som skapar problem efter att en faktura redan har godkänts av skattemyndigheten kan spåras tillbaka till något som hade kunnat lösas tidigare; ett pris som inte stämde, ett leveransdatum som aldrig bekräftades eller en fraktkostnad som ingen hade godkänt. Åtgärda problemen tidigare i processen, så behöver färre fakturor korrigeras längre fram.
Det finns också en större möjlighet här. Flera deltagare påpekade att ett obligatoriskt compliance-projekt kan fungera som ett naturligt tillfälle att modernisera hela processen från order till faktura och betalning – bättre datakvalitet, mer automatisering och färre manuella undantag – i stället för att behandla compliance som en snäv administrativ kontrollpunkt.
Allt har ännu inte ett tydligt svar. Det är exempelvis inte uppenbart hur föreslagna regler om sena betalningar, med 30 dagar som föreslagen betalningsfrist för transaktioner mellan företag och offentlig sektor och 60 dagar mellan företag, kommer att fungera tillsammans med befintliga långsiktiga avtal, där vissa löper på 120 dagar eller längre. Om denna förändring kommer att innebära en finansiell risk eller skapa nya möjligheter för supply chain-finansiering är fortfarande genuint oklart. En annan, mer lågmäld fråga fanns också i bakgrunden: förstår upphandlings- och supply chain-teamen dessa förändringar, som i stor utsträckning drivs av ekonomi- och skattefunktionerna, tillräckligt väl för att kunna agera på dem?
Tradeshift och Quyntess tar fram landsspecifika guider för compliance som uppföljning på sessionen. Om det skulle vara användbart, låt oss veta vilka länder som är viktigast för er.
Utöver det kan vi hjälpa er att få en tydligare bild av var ni faktiskt befinner er: vilka av era marknader som står inför nya krav, om ni redan befinner er inom 12–18-månadersfönstret och hur ni kan få inköp och ekonomi att börja samarbeta innan en deadline tvingar fram frågan.
Om du är intresserad av att lära dig mer om hur du skapar en kraftfull, sammankopplad supply chain, finns våra senaste insikter här.
För att hjälpa dig att få en djupare och bättre förståelse för våra lösningar och din supply chain har vi tagit fram ett antal detaljerade tech papers om olika ämnen.